知微观察
我要提问
知微观察
我要提问
钱的事大致分两类。一类是看得见摸得着的,房租水电、菜价油钱,掏出去多少心里有数。另一类藏在日常习惯里,比如每天一杯奶茶、随手点开的外卖、自动续费的会员。单笔不起眼,攒起来比房租还凶。有人做过统计,城市上班族每月非必要支出里,这类小额消费能占到三成上下。薄荷提醒我的就是这件事:养一盆活物比买一束鲜切花便宜得多,还不用每周重复掏钱。
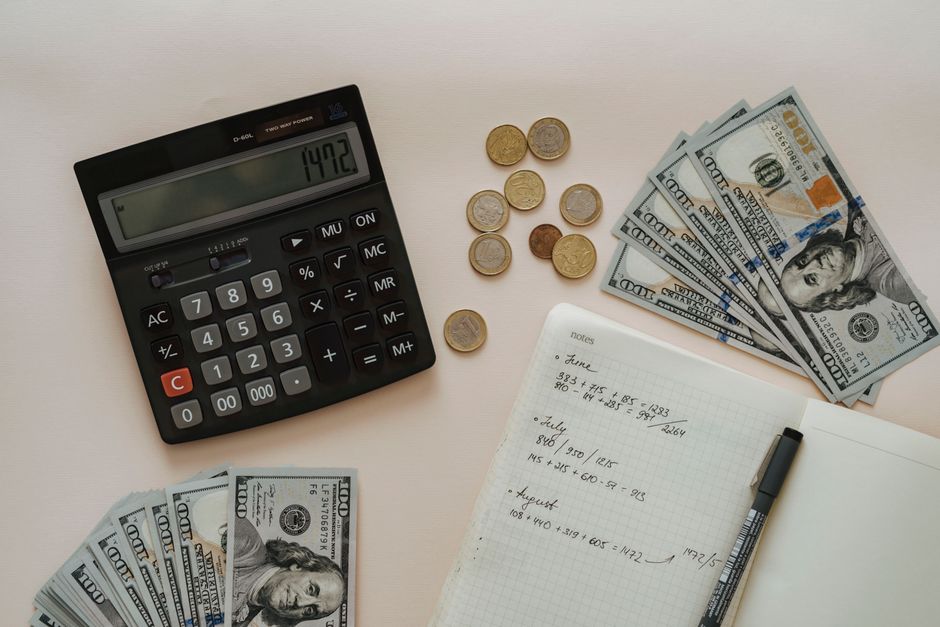
收入那边也一样经不起细看。工资到账的数字是固定的,可实际购买力每个月都在变。菜市场的青菜从两块五涨到三块八,超市里同一款抽纸换了包装就贵了四块。这些变化不会提前通知你,只在结账时悄悄多扣几块钱。去年我把每月的固定支出列了张单子,房租、通勤、话费、保险,加完发现占了到手收入的六成多。剩下四成里,吃和日用又切掉一大块,能存下的那点钱,经不起一次换手机或者看牙。
存钱这件事,靠月底剩多少存多少基本行不通。我试过,连着三个月都是零。后来改成工资到账当天先转一笔到另一张卡,数额不大,五百块,就当这笔钱不存在。头两个月有点紧,第三个月开始习惯,因为可花的钱变少了,点外卖前会多想两秒。这个方法笨,但有效。那盆薄荷也是同理,它不需要你天天盯着,只要根还在土里,偶尔浇点水,它自己会活。理财里那些自动扣款、定投之类的设置,道理差不多,靠的是机制而不是意志力。
负债是另一码事。信用卡和分期付款把大额支出切成小片,每月还一点,感觉不痛。但利息是实打实的,分期手续费折算成年化利率,往往比想象的高不少。我去年买冰箱用了十二期免息,以为占了便宜,后来算了一下,如果那笔钱放在货币基金里,十二个月的收益够买两箱牛奶。免息分期不是白给的,它锁住了你未来的现金流。现在但凡超过两千块的非必需品,我都先放购物车里搁三天,三天后还想要再买。十次里有六次,三天后就忘了。
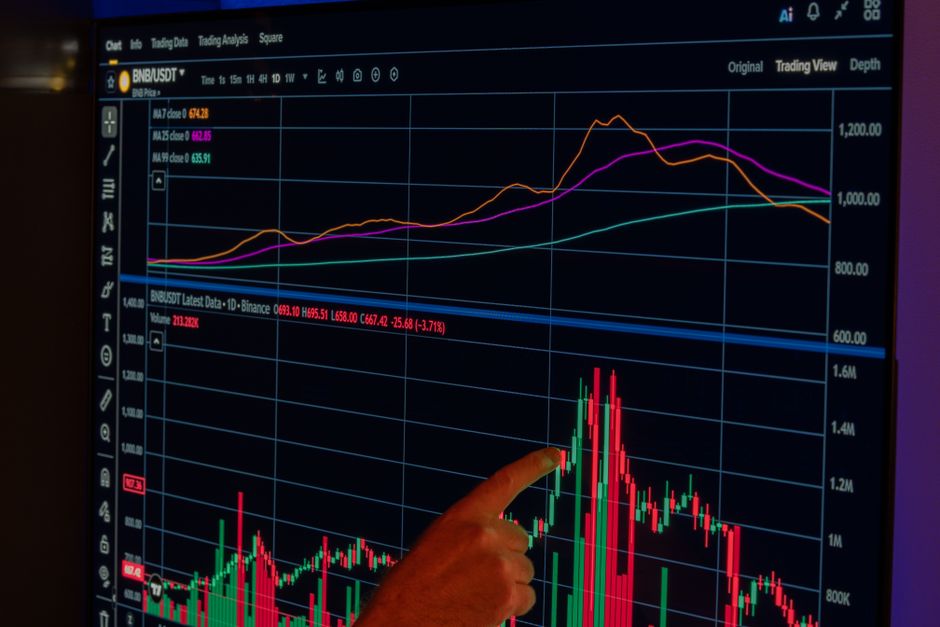
薄荷长到第三茬的时候,我把它分了一小株给邻居。她拿回去放在厨房窗台上,两周后说叶子黄了。我去看,土是湿的,根泡在水里。浇水太勤,反而养不活。管钱也有点这个意思。天天盯着账户看、频繁买卖基金的人,收益往往不如买了就忘的人。市场涨跌本来就有周期,手伸得太勤,手续费和情绪成本加起来,比老老实实拿着更亏。我现在每月只看一次账户,其余时间该干嘛干嘛。那盆薄荷也是,想起来才浇,反而长得旺。
前天晚上算完上个月的开销,发现外卖花了八百多。我把外卖软件从首页挪到了文件夹第三页,又翻出冰箱里冻着的半成品。阳台上的薄荷又该掐了,这回不泡水,拿来做凉拌菜。钱的事说到底就是选择和取舍,没有哪套方法适合所有人。但至少有一点是确定的:那些每天发生在眼皮底下的小额流出,值得花点时间看清楚。